Dalla disparità salariale al lavoro di cura non retribuito, fino agli incentivi fiscali e alla previdenza complementare: un’audizione congiunta delle commissioni ECON ed EMPL del Parlamento europeo ha messo a confronto cinque esperte per analizzare le cause del divario pensionistico femminile e individuare possibili strumenti di intervento.
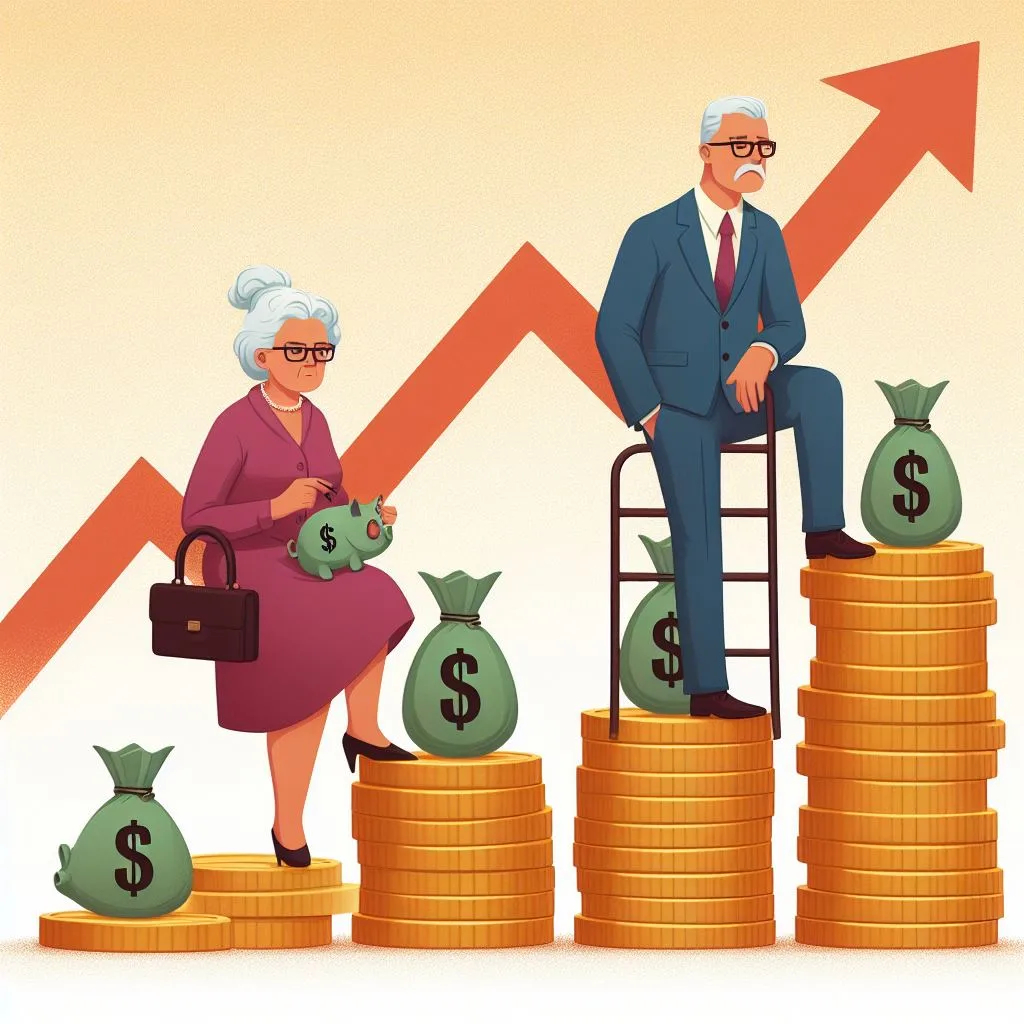
Il divario pensionistico tra uomini e donne non nasce quando arriva il momento di andare in pensione. È il risultato di disuguaglianze economiche e sociali che si accumulano nel corso degli anni, incidendo sulle opportunità lavorative, sui redditi, sulla continuità contributiva e, di conseguenza, sulla sicurezza economica nella terza età. È questo il tema al centro dell’audizione pubblica Reducing the Gender Pension Gap, organizzata il 3 novembre 2026 dalle Commissioni per i problemi economici e monetari (ECON) e per l’occupazione e gli affari sociali (EMPL) del Parlamento europeo, nell’ambito della Settimana europea per la parità di genere del Parlamento. L’incontro, presieduto da Aurore Lalucq e Li Andersson, ha riunito cinque esperte provenienti da istituzioni europee e internazionali, organizzazioni della società civile e organismi di ricerca, con l’obiettivo di approfondire le radici del fenomeno e discutere le possibili risposte sul piano delle politiche pubbliche. I numeri confermano la rilevanza della questione. Secondo i dati Eurostat 2024, la pensione lorda media delle donne nell’Unione europea era inferiore del 24,5% rispetto a quella degli uomini. Una differenza che riflette non soltanto le disparità retributive durante la vita lavorativa, ma anche la diversa distribuzione delle responsabilità familiari e le opportunità di accesso ai sistemi previdenziali.
La questione pensionistica è strettamente legata al funzionamento del mercato del lavoro. Le donne sono più frequentemente coinvolte in percorsi professionali caratterizzati da interruzioni, periodi di lavoro part-time e retribuzioni inferiori. A queste condizioni si aggiunge il peso del lavoro domestico e di cura non retribuito, ancora distribuito in maniera diseguale tra uomini e donne. La conseguenza è una minore capacità di accumulare contributi previdenziali e risorse da destinare alla pensione. Le disuguaglianze che si manifestano durante la vita lavorativa finiscono così per trasformarsi in una disparità economica che accompagna le donne anche dopo il pensionamento. Il Parlamento europeo aveva già affrontato il tema con una risoluzione dell’11 marzo 2026, chiedendo un piano d’azione per contrastare il divario retributivo e pensionistico. Tra le questioni evidenziate figurano la valorizzazione delle professioni a prevalenza femminile, il miglioramento delle condizioni di lavoro, il rafforzamento dei servizi per l’infanzia e una maggiore condivisione delle responsabilità familiari.
Uno degli aspetti più rilevanti affrontati nel dibattito riguarda il rapporto tra politiche fiscali e disuguaglianze previdenziali. A richiamare l’attenzione su questo tema è stata Ulrike Spangenberg, responsabile del Dipartimento Gender Equality Reports della Federal Foundation for Gender Equality tedesca, esperta di diritto antidiscriminatorio, fiscalità e sicurezza sociale. Nel suo contributo, Spangenberg ha evidenziato come le agevolazioni fiscali destinate a incentivare il risparmio pensionistico possano produrre benefici differenti a seconda del reddito dei contribuenti. Le deduzioni fiscali, infatti, tendono a favorire maggiormente chi dispone di redditi più elevati e versa un’imposta sul reddito consistente, mentre possono risultare meno vantaggiose per chi guadagna poco o non dispone di un’imposizione fiscale sufficiente. Un meccanismo che rischia di riprodurre, anche nella fase di costruzione della pensione, le disuguaglianze già presenti nel mercato del lavoro. Le donne, più frequentemente caratterizzate da redditi inferiori e carriere discontinue, possono infatti incontrare maggiori difficoltà nell’accesso ai vantaggi della previdenza complementare. La ricercatrice ha quindi richiamato la necessità di valutare la distribuzione effettiva degli incentivi fiscali tra uomini e donne e tra le diverse fasce di reddito, considerando anche il costo per le finanze pubbliche. Per comprendere l’efficacia delle misure non basta dunque osservare quanto viene risparmiato attraverso i fondi pensione: occorre capire chi beneficia realmente del sostegno fiscale e quali categorie rischiano di rimanerne escluse.
Un’altra questione centrale riguarda il rapporto tra età di pensionamento e importo delle prestazioni. Monika Queisser, responsabile della Divisione politiche sociali dell’OCSE e senior counsellor presso la DG EMPL della Commissione europea, ha portato nel dibattito l’esperienza maturata dall’OCSE nell’analisi dei sistemi pensionistici e delle loro riforme. Il tema è particolarmente delicato nei sistemi in cui alle donne viene riconosciuta la possibilità di andare in pensione prima degli uomini, anche come forma di compensazione per le responsabilità familiari. Questa soluzione, infatti, può produrre effetti economici non necessariamente favorevoli. Un pensionamento anticipato comporta generalmente un periodo contributivo più breve e, di conseguenza, una minore accumulazione di diritti pensionistici. In alcuni sistemi può incidere anche sul calcolo dell’importo mensile della prestazione. Le misure di riconoscimento dei periodi dedicati alla cura dei figli e dei familiari possono attenuare queste penalizzazioni, ma non sempre compensano integralmente le conseguenze di una carriera lavorativa interrotta o caratterizzata da redditi più bassi. Il problema, quindi, non può essere affrontato esclusivamente attraverso la modifica dell’età pensionabile: è necessario intervenire sulle condizioni che determinano la disparità contributiva nel corso della vita.
La dimensione sociale del fenomeno è stata approfondita da Lina Salanauskaite, ricercatrice dell’Istituto europeo per l’uguaglianza di genere (EIGE), che ha concentrato l’attenzione sulle differenze nella partecipazione al mercato del lavoro e sulla distribuzione delle responsabilità familiari. I dati mostrano quanto la genitorialità possa incidere sulle opportunità professionali delle donne. Nelle coppie con figli, il divario occupazionale tra uomini e donne, misurato in equivalenti a tempo pieno, raggiunge 24 punti percentuali, rispetto ai 5 punti registrati nelle coppie senza figli. Tra le risposte indicate figurano una maggiore condivisione dei congedi parentali, servizi per l’infanzia accessibili e strumenti informativi che consentano alle coppie di comprendere come le scelte familiari possano influenzare i rispettivi diritti pensionistici. In particolare, simulatori previdenziali potrebbero aiutare a rendere visibili le conseguenze economiche delle interruzioni lavorative e della distribuzione del lavoro di cura.
Il contributo di Sarah Loriato, responsabile delle politiche su occupazione, pensioni e inclusione sociale di AGE Platform Europe, ha posto l’accento sulla condizione delle donne anziane e sulla necessità di garantire loro un reddito adeguato. La prospettiva è quella di un sistema previdenziale che non si limiti a considerare i contributi accumulati, ma tenga conto anche delle disuguaglianze che possono aver impedito alle donne di costruire una carriera lavorativa continuativa. Tra le proposte richiamate figurano il rafforzamento delle pensioni minime, il riconoscimento previdenziale dei periodi dedicati alla cura e una migliore disponibilità di dati sulle condizioni economiche delle donne anziane. Il problema, infatti, non riguarda soltanto le future pensionate. Esiste anche una componente di donne già in pensione che deve affrontare le conseguenze di una vita lavorativa caratterizzata da salari bassi, occupazione discontinua e responsabilità familiari. Per queste persone, le politiche di prevenzione delle disuguaglianze non sono sufficienti: servono anche misure di sostegno al reddito e strumenti di protezione sociale immediatamente accessibili.
Una prospettiva diversa, ma strettamente collegata al tema della sicurezza economica nella vecchiaia, è stata presentata da Corrinne Hasson, direttrice esecutiva del National Women’s Council of Ireland. Il caso irlandese mostra quanto il problema possa essere significativo anche a livello nazionale: il divario pensionistico tra uomini e donne si colloca tra il 31% e il 35%. Hasson ha rilanciato la proposta di una pensione pubblica universale, riconosciuta a tutte le persone anziane indipendentemente dalla storia lavorativa e dal numero di contributi versati. L’obiettivo è superare un modello nel quale la tutela economica nella vecchiaia dipende in misura prevalente dalla continuità dell’occupazione retribuita, riconoscendo anche il valore sociale ed economico del lavoro di cura svolto nel corso della vita. Una proposta che apre una riflessione più ampia sul ruolo dei sistemi pensionistici pubblici: come garantire un reddito dignitoso a chi, per responsabilità familiari o condizioni lavorative, non ha avuto la possibilità di accumulare contributi sufficienti?
Dai diversi contributi emerge un elemento comune: il divario pensionistico di genere non può essere affrontato esclusivamente attraverso interventi sul sistema previdenziale. È necessario agire sulle condizioni economiche, lavorative e familiari che determinano la capacità di costruire diritti pensionistici adeguati. Le proposte emerse durante l’audizione interessano quindi diversi ambiti: maggiore equità salariale, accesso a occupazioni di qualità, servizi per l’infanzia, condivisione delle responsabilità di cura, riconoscimento dei periodi di assistenza familiare, revisione degli incentivi fiscali e rafforzamento delle tutele per le persone anziane. Il confronto tra le cinque esperte ha inoltre evidenziato l’importanza di valutare gli effetti delle politiche pubbliche non soltanto in termini di sostenibilità finanziaria, ma anche di distribuzione dei benefici tra uomini e donne e tra le diverse fasce di reddito.
La questione assume particolare rilievo in una fase in cui l’Europa è chiamata a confrontarsi con l’invecchiamento della popolazione e con la sostenibilità di lungo periodo dei sistemi di protezione sociale. Il Parlamento europeo ha già chiesto un piano d’azione per contrastare il divario retributivo e pensionistico, con interventi mirati sulle condizioni di lavoro, sulle professioni a prevalenza femminile e sulla distribuzione delle responsabilità familiari. La sfida è trasformare queste indicazioni in misure concrete, tenendo conto anche delle differenze tra i sistemi previdenziali nazionali. Perché una pensione più equa non si costruisce soltanto al momento del pensionamento. Si costruisce attraverso condizioni di lavoro dignitose, retribuzioni adeguate, opportunità professionali paritarie e un riconoscimento effettivo del lavoro di cura. In altre parole, la parità pensionistica rappresenta il risultato di una maggiore uguaglianza economica e sociale lungo tutto il corso della vita.